Domain göttliche-aufrichtung.de kaufen?
Wir ziehen mit dem Projekt
göttliche-aufrichtung.de um.
Sind Sie am Kauf der Domain
göttliche-aufrichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain göttliche-aufrichtung.de kaufen?
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **


Ähnliche Suchbegriffe für Stiftungen
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Legitimierung von Stiftungen, Fachbücher von Clemens StriebingClemens Striebing arbeitet an den Beispielen von Transparenz und Multistakeholder-Governance heraus, unter welchen Bedingungen Stiftungen gegenüber dem Gemeinwesen Rechenschaft für ihre Tätigkeit erbringen und wie effektiv diese Instrumente in der Praxis sind. Der Autor diskutiert die Rechenschaftsproblematik von Stiftungen sowie deren organisationssoziologische Einbettung. Die Arbeit zeigt, dass Stiftungsmanager und -gründer den Unterschied machen: Deren normative Erwägungen und institutionelle Logiken sind ausschlaggebender für das Erbringen freiwilliger Rechenschaft als ein strategisches Kalkül, beispielsweise um mehr Spenden einzuwerben oder die Positionierung der Stiftung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
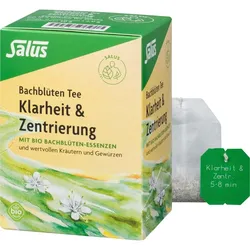
Bachblüten Tee Klarheit & Zentrierung Bio Salus 15 STProdukteigenschaften: Bezeichnung: Lebensmittel Kräuter-Gewürztee Verwendung/Anwendung/Verzehrempfehlung: Den Filterbeutel in einer Tasse mit 200 ml sprudelnd kochendem Wasser übergießen und 5 - 8 Minuten ziehen lassen. Empfehlung: 2 - 3 Tassen pro Tag trinken. Nährwertdeklaration: keine Zutaten: Lemongras*, Pfefferminzblätter*, Eukalyptusblätter*, Grüner Tee Sencha* (10%), Rosmarinblätter*, Zitronenschalen*, Tulsikraut*, Zitronenmyrtenblätter*, Ginkgoblätter*, Bachblütenmischung* (Auszug aus Wild Oat* [Waldtrespe], Mimulus* [Gauklerblume], Chestnut Bud* [Kastanienknospe], Scleranthus* [Knäuelkraut], Clematis* [Waldrebe] und Impatiens* [Springkraut]), Chilipulver*. * aus ökologischem Landbau Allergene: keine Nettofüllmenge: 15 Filterbeutel = 30 g Aufbewahrungsbedingungen: Die Filterbeutel trocken, kühl und dunkel aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Salus Gruppe Bahnhofstraße 24 83052 Bruckmühl Weitere Hinweise: Von Natur aus glutenfrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.salus.de Stand: 11/20233,60 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter


-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Wie beeinflusst die Vermögensverwaltung die langfristige finanzielle Stabilität von Privatpersonen, Unternehmen und Stiftungen?
Die Vermögensverwaltung spielt eine entscheidende Rolle bei der langfristigen finanziellen Stabilität von Privatpersonen, Unternehmen und Stiftungen, da sie dabei hilft, Vermögen zu erhalten und zu vermehren. Durch eine professionelle Vermögensverwaltung können Risiken minimiert und Chancen genutzt werden, um langfristige finanzielle Ziele zu erreichen. Sie ermöglicht es, ein diversifiziertes Portfolio aufzubauen, das langfristig stabile Renditen erwirtschaftet. Zudem kann eine professionelle Vermögensverwaltung dabei helfen, die finanzielle Zukunft zu planen und auf unvorhergesehene Ereignisse vorzubereiten. **

In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
Top-Angebote
Produkte zum Begriff Stiftungen:
-
Salus Bachblüten Tee Klarheit & ZentrierungAnwendungsgebiet von Salus Bachblüten Tee Klarheit & Zentrierung Salus Bachblüten Tee Klarheit & ZentrierungDer Salus Bachblüten Tee „Klarheit & Zentrierung“ ist ein erfrischender Kräuter-Gewürztee mit grünem Tee und Bio-Bachblüten-Essenzen.Er bietet kleine, bewusste Pausen im Alltag, um den Moment zu genießen und innerlich Klarheit zu gewinnen. Merkmale & VorteileBachblüten-Essenzen nach Dr. Bach: Wild Oat, Mimulus, Chestnut Bud, Scleranthus, Clematis, ImpatiensNach der Philosophie von Edward Bach: Diese Essenzen werden empfohlen, um gute Entscheidungen zu treffenIdeal für kleine Genussmomente: ein erfrischender Bio-Kräuter-Gewürztee mit grünem Tee100 % Bio-Qualität und von Natur aus glutenfreiNachhaltig in Deutschland produziert mit Rohstoffen aus ökologischem Anbau Für wen ist dieser Tee geeignet?Für alle, die Wert auf Bio-Qualität und natürliche Zutaten legenFür Teegenießer:innen, die sich kleine Ruhepausen gönnen möchtenFür Menschen, die einen erfrischenden Kräuter-Gewürztee mit grünem Tee schätzen Nachhaltigkeit & HerkunftSalus steht seit über 100 Jahren für Qualität, Nachhaltigkeit und den verantwortungsvollen Umgang mit natürlichen Rohstoffen. Alle Zutaten stammen aus kontrolliert biologischem Anbau, die Produktion erfolgt unter ökologischen Standards in Deutschland.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Salus Bachblüten Tee Klarheit & Zentrierung: Lemongras*, Pfefferminzblätter*, Eukalyptusblätter*, Grüner Tee Sencha* (10 %), Rosmarinblätter*, Zitronenschalen*, Tulsikraut*, Zitronenmyrtenblätter*, Ginkgoblätter*, Bachblütenmischung* (Auszug aus Wild Oat* [Waldtrespe], Mimulus* [Gauklerblume], Chestnut Bud* [Kastanienknospe], Scleranthus* [Knäuelkraut], Clematis* [Waldrebe] und Impatiens* [Springkraut]), Chilipulver*. * aus ökologischem Landbau GegenanzeigenBei bekannter Überempfindlichkeit gegen einzelne Inhaltsstoffe sollte Salus Bachblüten Tee Klarheit & Zen4,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Stiftungen, Fachbücher von Bertelsmann StiftungAls Ideenagenturen für gesellschaftliche Veränderungen ermöglichen Stiftungen die Verbindung von unternehmerischer Dynamik und Dienst am Gemeinwohl. Das Handbuch bietet ein breites Spektrum an Informationen zum erfolgreichen Aufbau und effizienten Management einer Stiftung.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen steuerpflichtig?
Sind Stiftungen steuerpflichtig? Stiftungen sind in der Regel von der Körperschaftssteuer befreit, solange sie gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen. Allerdings können Stiftungen steuerpflichtig werden, wenn sie wirtschaftliche Geschäftsbetriebe betreiben oder Einkünfte aus Kapitalvermögen erzielen. Es ist wichtig, die steuerlichen Vorschriften für Stiftungen genau zu beachten und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um Steuerpflichten zu vermeiden. Letztendlich hängt die Steuerpflicht einer Stiftung von verschiedenen Faktoren ab, wie ihrer Satzung, den Tätigkeiten und Einkünften. **
-
Sind Stiftungen Unternehmen?
Sind Stiftungen Unternehmen? Stiftungen sind rechtlich eigenständige Organisationen, die Vermögen verwalten und für gemeinnützige Zwecke einsetzen. Im Gegensatz zu Unternehmen verfolgen Stiftungen jedoch keine Gewinnmaximierung, sondern setzen sich für soziale, kulturelle oder wissenschaftliche Ziele ein. Stiftungen sind in der Regel steuerbegünstigt und unterliegen strengen gesetzlichen Vorgaben hinsichtlich ihrer Satzung und Verwendung des Stiftungsvermögens. Obwohl Stiftungen gewisse unternehmerische Elemente aufweisen, wie z.B. die Verwaltung von Finanzen und Personal, unterscheiden sie sich in ihrem Hauptzweck und ihrer Organisationsstruktur deutlich von klassischen Unternehmen. **
-
Warum Unternehmen Stiftungen gründen?
Warum Unternehmen Stiftungen gründen? Unternehmen gründen Stiftungen, um einen positiven Beitrag zur Gesellschaft zu leisten und soziale Verantwortung zu übernehmen. Durch Stiftungen können sie langfristige Projekte unterstützen und nachhaltige Veränderungen bewirken. Zudem stärkt die Gründung einer Stiftung das Image des Unternehmens und fördert das Engagement der Mitarbeiter. Stiftungen bieten auch die Möglichkeit, steuerliche Vorteile zu nutzen und das Vermögen des Unternehmens langfristig zu sichern. Insgesamt tragen Stiftungen dazu bei, das gesellschaftliche Engagement von Unternehmen zu institutionalisieren und langfristig zu verankern. **
-
Wie werden Stiftungen besteuert?
Stiftungen werden in der Regel steuerlich begünstigt behandelt, da sie gemeinnützige oder mildtätige Zwecke verfolgen. In Deutschland unterliegen Stiftungen der Ertragsbesteuerung, das heißt, sie müssen auf ihre erwirtschafteten Einkünfte Steuern zahlen. Allerdings können Stiftungen von der Körperschaftsteuer befreit werden, wenn sie die Voraussetzungen für die Gemeinnützigkeit erfüllen. Zudem können Spenden an gemeinnützige Stiftungen steuerlich absetzbar sein. Die genauen steuerlichen Regelungen für Stiftungen können je nach Land und Rechtsform variieren. **
Ähnliche Suchbegriffe für Stiftungen
-
Legitimierung von Stiftungen, Fachbücher von Clemens StriebingClemens Striebing arbeitet an den Beispielen von Transparenz und Multistakeholder-Governance heraus, unter welchen Bedingungen Stiftungen gegenüber dem Gemeinwesen Rechenschaft für ihre Tätigkeit erbringen und wie effektiv diese Instrumente in der Praxis sind. Der Autor diskutiert die Rechenschaftsproblematik von Stiftungen sowie deren organisationssoziologische Einbettung. Die Arbeit zeigt, dass Stiftungsmanager und -gründer den Unterschied machen: Deren normative Erwägungen und institutionelle Logiken sind ausschlaggebender für das Erbringen freiwilliger Rechenschaft als ein strategisches Kalkül, beispielsweise um mehr Spenden einzuwerben oder die Positionierung der Stiftung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bachblüten Tee Klarheit & Zentrierung Bio Salus 15 STProdukteigenschaften: Bezeichnung: Lebensmittel Kräuter-Gewürztee Verwendung/Anwendung/Verzehrempfehlung: Den Filterbeutel in einer Tasse mit 200 ml sprudelnd kochendem Wasser übergießen und 5 - 8 Minuten ziehen lassen. Empfehlung: 2 - 3 Tassen pro Tag trinken. Nährwertdeklaration: keine Zutaten: Lemongras*, Pfefferminzblätter*, Eukalyptusblätter*, Grüner Tee Sencha* (10%), Rosmarinblätter*, Zitronenschalen*, Tulsikraut*, Zitronenmyrtenblätter*, Ginkgoblätter*, Bachblütenmischung* (Auszug aus Wild Oat* [Waldtrespe], Mimulus* [Gauklerblume], Chestnut Bud* [Kastanienknospe], Scleranthus* [Knäuelkraut], Clematis* [Waldrebe] und Impatiens* [Springkraut]), Chilipulver*. * aus ökologischem Landbau Allergene: keine Nettofüllmenge: 15 Filterbeutel = 30 g Aufbewahrungsbedingungen: Die Filterbeutel trocken, kühl und dunkel aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Salus Gruppe Bahnhofstraße 24 83052 Bruckmühl Weitere Hinweise: Von Natur aus glutenfrei. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: www.salus.de Stand: 11/20233,60 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Stiftungen und soziale Innovationen, Fachbücher von Steffen BethmannSteffen Bethmann untersucht die Effektivität und Wirkung privater Beiträge zum Gemeinwohl sowie die Entwicklung von Strategien sozialer Investoren. Er legt die organisationstheoretischen Grundlagen zur Erklärung von Stiftungshandeln und Innovationsfähigkeit von Stiftungen dar und untersucht mittels Fallstudien unter anderem ihre Entscheidungskriterien bei der Projektauswahl, ihre Förderstrategien und die Zusammenarbeit mit Partnern. Seine Ergebnisse zeigen, dass gerade die strukturelle Trägheit und Berechenbarkeit von Stiftungen diese zu verlässlichen Akteuren in sozialen Innovationsprozessen machen. Zugleich haben sie auch die Fähigkeit, als Impulsgeber aufzutreten, wenn ihre eigenen Ressourcen und Strategien mit der Konfiguration eines Problemfelds übereinstimmen.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Stiftungen Privat oder öffentlich?
Sind Stiftungen Privat oder öffentlich? Stiftungen können sowohl privat als auch öffentlich sein, je nachdem, wer sie gegründet hat und welchen Zweck sie verfolgen. Private Stiftungen werden von Einzelpersonen oder Familien gegründet und finanzieren in der Regel gemeinnützige Projekte oder unterstützen bestimmte Zwecke. Öffentliche Stiftungen hingegen werden von staatlichen Stellen oder anderen öffentlichen Institutionen ins Leben gerufen und dienen oft dem Gemeinwohl. In vielen Ländern gibt es auch Mischformen von Stiftungen, die sowohl private als auch öffentliche Mittel erhalten und verwalten. Letztendlich hängt die Einordnung einer Stiftung als privat oder öffentlich von ihren Gründern, Zielen und Finanzierungsquellen ab. **
-
Wie beeinflusst die Vermögensverwaltung die langfristige finanzielle Stabilität von Privatpersonen, Unternehmen und Stiftungen?
Die Vermögensverwaltung spielt eine entscheidende Rolle bei der langfristigen finanziellen Stabilität von Privatpersonen, Unternehmen und Stiftungen, da sie dabei hilft, Vermögen zu erhalten und zu vermehren. Durch eine professionelle Vermögensverwaltung können Risiken minimiert und Chancen genutzt werden, um langfristige finanzielle Ziele zu erreichen. Sie ermöglicht es, ein diversifiziertes Portfolio aufzubauen, das langfristig stabile Renditen erwirtschaftet. Zudem kann eine professionelle Vermögensverwaltung dabei helfen, die finanzielle Zukunft zu planen und auf unvorhergesehene Ereignisse vorzubereiten. **
-
In welches Register müssen Stiftungen eingetragen werden?
Stiftungen müssen in das Stiftungsregister eingetragen werden, das beim örtlich zuständigen Amtsgericht geführt wird. Die Eintragung ist Voraussetzung für die Anerkennung der Stiftung und die Erlangung der Rechtsfähigkeit. **
-
Gibt es Stiftungen, die den Führerschein bezahlen?
Ja, es gibt einige Stiftungen, die finanzielle Unterstützung für den Erwerb des Führerscheins anbieten. Diese Stiftungen haben oft bestimmte Kriterien, die erfüllt werden müssen, wie beispielsweise eine finanzielle Bedürftigkeit oder eine bestimmte Zielgruppe, wie Jugendliche oder Menschen mit Behinderungen. Es ist ratsam, sich bei örtlichen Stiftungen oder gemeinnützigen Organisationen zu erkundigen, ob sie solche Programme anbieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.